

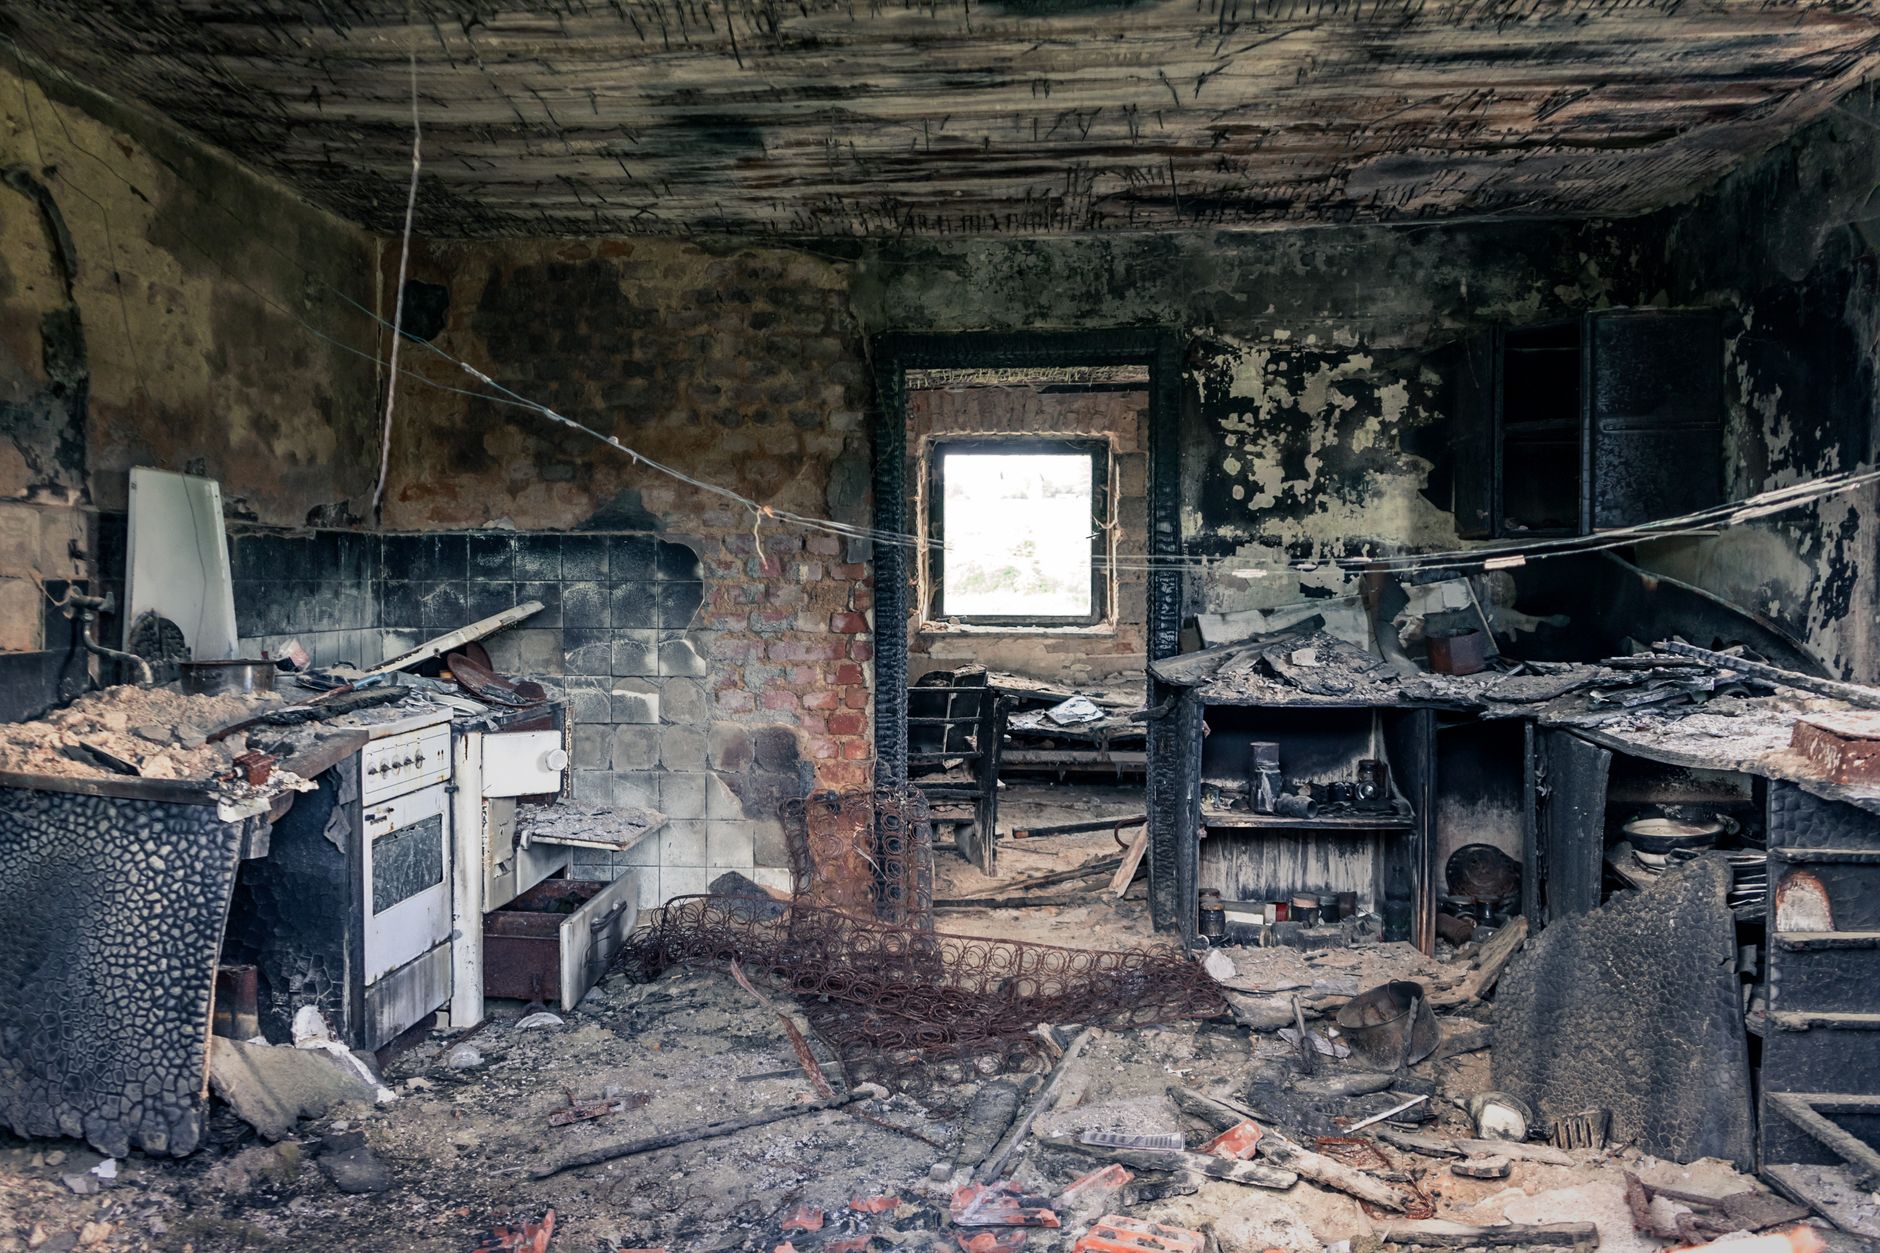
Un dégât des eaux qui stagne depuis trois semaines, un sinistre toiture déclaré après la tempête, une fissure qui s’élargit sur un mur porteur… et une lettre de votre assureur qui minimise les dommages. À Paris, où le bâti ancien, les copropriétés et les logements mitoyens compliquent chaque situation, ce scénario est plus fréquent qu’on ne l’imagine. En tant qu’expert en bâtiment et expert judiciaire près la Cour d’appel de Paris, j’intervienne quotidiennement sur ces dossiers.
Mon rôle : poser un regard technique neutre sur les désordres, chiffrer les réparations réelles, et vous permettre d’obtenir une indemnisation après sinistre immobilier conforme à la réalité des travaux. Voici comment se déroule une expertise sinistre à Paris, ce qu’il faut anticiper, et les pièges qui coûtent cher aux propriétaires mal accompagnés.
Pourquoi l’expertise sinistre à Paris est un passage obligé?
À Paris, l’assurance habitation est un contrat standardisé, mais le bâti ne l’est pas. Un immeuble haussmannien, une copropriété des années 1970, un loft en rez-de-chaussée sur cour : chaque configuration produit des désordres différents. L’assureur applique ses barèmes, l’expert mandaté par la compagnie défend les intérêts de celle-ci — pas les vôtres.
L’expertise après sinistre à Paris consiste donc à faire intervenir un professionnel indépendant qui analyse les causes, évalue les dommages immobiliers et propose un chiffrage opposable. C’est la seule façon de sortir du rapport d’expertise « à charge » rédigé pour minimiser l’indemnité.
Ce que couvre réellement une assurance habitation
- Les dommages directs visibles (murs, sols, plafonds)
- Parfois les dommages indirects (frais de relogement, perte d’usage)
- Rarement les désordres préexistants révélés par le sinistre
- Jamais la vétusté non négociée (abattement appliqué sans justification)
Concrètement, un dégât des eaux dans un appartement du 11e arrondissement peut donner lieu à une indemnisation de 1 200 € proposée par l’assureur… alors que le chiffrage réel des travaux atteint 6 500 €. L’écart se joue sur la constat et analyse des dégâts : localisation des infiltrations, diagnostic de l’origine, évaluation des conséquences sur les matériaux, remise en état conforme aux DTU.
Constat, analyse et évaluation : les trois temps d’une expertise sérieuse
Une expertise bâclée se reconnaît à une chose : elle se contente de décrire. Une expertise solide explique, mesure et chiffre. Voici la méthode que j’applique sur chaque dossier parisien.
1. Le constat contradictoire
La visite se fait en présence de l’assureur (ou de son expert), du syndic si nécessaire, et de toutes les parties concernées. Chaque observation est datée, photographiée, localisée. Un rapport de constat sans contradictoire n’a quasiment aucune valeur en cas de litige.
2. L’analyse technique des causes
Identifier la cause est essentiel : un dégât des eaux provenant d’une colonne commune n’engage pas les mêmes responsabilités qu’une infiltration par une terrasse privative. Je m’appuie sur les DTU, les normes NF et les règles de l’art pour établir l’origine exacte — et distinguer ce qui relève de la garantie décennale, de la garantie biennale ou d’un simple défaut d’entretien.
3. L’évaluation chiffrée des dommages
L’évaluation des dommages immobiliers repose sur des devis d’entreprises, des bordereaux quantitatifs et une estimation de la vétusté défendable. Sans ce chiffrage détaillé, impossible de contester une proposition d’indemnisation. Le rapport doit être structuré poste par poste, avec photos et références réglementaires.
Sur les dossiers parisiens que j’ai traités en 2025, l’écart moyen entre la première proposition d’indemnisation et le montant finalement obtenu après contre-expertise dépasse 3 500 €. Le rapport d’expertise est votre meilleur levier de négociation.
Assurance refuse le sinistre : les étapes pour renverser la décision
Un refus de prise en charge arrive souvent par courrier standardisé, avec une motivation vague : « défaut d’entretien », « sinistre non couvert », « vétusté excessive ». Dans 7 cas sur 10 que j’examine, la motivation ne résiste pas à une analyse technique rigoureuse.
La démarche efficace, dans l’ordre
- Analyser précisément la lettre de refus et les clauses invoquées
- Adresser une réclamation écrite avec accusé de réception
- Demander une expertise contradictoire avec un expert indépendant
- Déposer une saisine auprès du médiateur de l’assurance si le blocage persiste
- Engager une procédure judiciaire en référé si nécessaire
La contre-expertise assurance est l’étape décisive. Elle oblige l’assureur à se positionner sur un rapport technique documenté, ce qui change radicalement le rapport de force. Pour aller plus loin sur cette procédure, consultez mon article sur la contre-expertise assurance en cas de litige.
Expert immobilier sinistre à Paris : quel profil choisir
Tous les « experts » ne se valent pas. Un expert mandaté par votre assureur n’est pas votre expert. Un diagnostiqueur immobilier n’est pas un expert sinistre. Un artisan n’a pas la compétence pour produire un rapport opposable.
Un véritable expert immobilier sinistre Paris doit cumuler plusieurs compétences :
- Maîtrise du bâti (structure, second œuvre, étanchéité, réseaux)
- Connaissance des garanties légales : parfait achèvement, biennale, décennale
- Expérience du contradictoire et des procédures judiciaires
- Capacité à chiffrer un préjudice de manière défendable
- Impartialité : aucun lien avec les assureurs ou les entreprises
C’est cette combinaison qui permet à un rapport d’expertise d’être repris tel quel par un juge ou un médiateur. Mon statut d’expert judiciaire près la Cour d’appel de Paris m’a formé à cette exigence : chaque affirmation doit être démontrable.
Les pièges qui plombent une indemnisation à Paris
Sur les dossiers parisiens, certains schémas reviennent systématiquement. Les connaître à l’avance permet de les anticiper.
Erreur 1 : signer le procès-verbal d’expertise sans réserve
Signer un PV d’expertise revient souvent à accepter tacitement l’évaluation de l’assureur. Sans mention de désaccord écrite, il devient très difficile de revenir en arrière.
Erreur 2 : attendre trop longtemps avant de réagir
Les délais de prescription en matière d’assurance sont courts (2 ans en général). Chaque semaine perdue fragilise le dossier et complique la démonstration technique.
Erreur 3 : accepter une indemnisation à l’amiable sans chiffrage indépendant
Une proposition « généreuse » peut cacher une sous-évaluation massive des travaux réels. Sans devis d’entreprises et rapport technique, impossible de le savoir.
Ce que change une expertise indépendante sur votre dossier
Un rapport d’expertise bien construit produit trois effets immédiats : il oblige l’assureur à répondre sur le fond, il fixe un montant défendable, et il prépare une éventuelle procédure judiciaire. C’est un investissement, pas une dépense.
Sur les sinistres immobiliers complexes — dégâts des eaux en copropriété, fissures structurelles, malfaçons après travaux — l’accompagnement d’un expert change souvent l’issue du dossier. Pour les situations relevant de désordres après réception, voyez aussi mon guide sur l’expertise malfaçons et désordres du bâtiment.
J’intervins sur Paris et l’Île-de-France depuis mon bureau francilien, avec la même rigueur que sur les dossiers bordelais ou aixois. Chaque dossier est traité personnellement, avec un rendu sous 48 h après la visite contradictoire dans la plupart des cas.
FAQ — Questions fréquentes sur l’expertise sinistre à Paris
Combien coûte une expertise sinistre à Paris ?
Le coût dépend de la complexité du dossier (surface, nombre de parties, sinistre unique ou multiple). Comptez généralement entre 800 € et 2 500 € pour une expertise contradictoire complète avec rapport chiffré. Ce montant est souvent récupérable dans le cadre d’une procédure ou d’une négociation avec l’assureur.
Mon assureur a mandaté son propre expert, dois-je en faire venir un autre ?
Oui, dans la grande majorité des cas. L’expert mandaté par l’assureur défend les intérêts de la compagnie. Un expert indépendant rétablit l’équilibre technique du contradictoire et produit un rapport opposable. C’est particulièrement vrai à Paris, où les enjeux financiers sont élevés.
Quel délai pour obtenir une indemnisation après sinistre ?
En pratique, comptez 2 à 6 mois entre la déclaration et l’indemnisation finale si le dossier est bien mené. En cas de refus ou de litige, une contre-expertise puis une procédure amiable ou judiciaire peut porter le délai à 12-18 mois. La rigueur du rapport initial accélère considérablement les choses.
L’expertise est-elle valable devant un tribunal ?
Un rapport d’expertise réalisé par un expert judiciaire ou un expert reconnu, avec contradictoire respecté, est parfaitement recevable devant un tribunal. Il sert de base à la décision du juge et évite souvent une expertise judiciaire longue et coûteuse.
Intervenez-vous uniquement à Paris intra-muros ?
Non. J’intervins sur toute l’Île-de-France (75, 92, 93, 94, 78, 91, 95, 77) depuis mon bureau parisien, ainsi que sur Bordeaux et Aix-en-Provence pour les dossiers du Sud-Ouest et du Sud-Est. La couverture nationale est possible pour les dossiers complexes.
Puis-je vous consulter avant de déclarer le sinistre à mon assureur ?
C’est même la meilleure façon de procéder. Une consultation préalable permet de cadrer le sinistre, de documenter les bons éléments dès le départ et d’éviter les erreurs qui fragilisent le dossier. Un conseil en amont vaut souvent mieux qu’une contre-expertise en aval.
Vous faites face à un sinistre à Paris et vous sentez que votre assureur minimise les dommages ? Vous souhaitez être conseillé sur votre projet ou un désordre ? Contactez-moi, je vous recontacte sous 48h.
